 Nils
Stehst Du vor der Entscheidung, welche Kreditkarte wirklich zu Dir passt? Dann hilft eine Zahl der Deutschen Bundesbank beim Sortieren: Rund die Hälfte der Befragten besitzt eine Kreditkarte – aber nur 5 Prozent aller Alltagszahlungen laufen tatsächlich über sie. Die Kreditkarte ist in Deutschland keine Alltagskarte, sondern eine Karte für Reisen, Mietwagen, Kautionen und Online-Einkäufe. Genau danach solltest Du sie auch auswählen.
Was sich 2026 geändert hat
Kreditkarten-Vergleiche veralten schnell, weil Banken ihre Sollzinsen laufend anpassen. Diese Punkte haben sich seit unserer letzten Fassung bewegt – und sie sind der Grund, warum Du einem Vergleich ohne Datumsangabe nie trauen solltest:
- Aus Barclays wurde easybank. Die BAWAG Group hat das deutsche Privatkundengeschäft von Barclays übernommen, seit Februar 2026 läuft die Karte unter dem Namen easybank. Konditionen und Verträge bleiben unverändert, Bestandskarten gelten weiter.
- Die Premium-Varianten sind weggefallen. Die frühere Barclays Gold Visa lässt sich seit dem 2. November 2026 nicht mehr neu beantragen. Das Platinum Double wird seit August 2026 nur noch als einzelne Visa-Karte ausgegeben, nicht mehr als Kartendoppel.
- Drei Karten sind teurer geworden. Die TF Mastercard Gold steht jetzt bei 22,60 statt 22,35 Prozent Sollzins, die Hanseatic GenialCard bei 18,30 statt 17,05 Prozent und die Deutschland-Kreditkarte Classic bei 20,02 statt 18,77 Prozent.
- Stiftung Warentest hat neu getestet. Im Heft 04/2026 empfehlen die Tester unter anderem die Hanseatic GenialCard und die Deutschland-Kreditkarte Classic – allerdings ausdrücklich nur in der Variante ohne Teilzahlung.
Die richtige Kreditkarte zu finden, ist für Reisende besonders wichtig, weil hier die teuren Kleinigkeiten lauern: Fremdwährungsaufschläge, Abhebegebühren und Zinsen, die früher anfangen als gedacht. Alle fünf Karten in diesem Vergleich kommen ohne Jahresgebühr und ohne Fremdwährungsgebühr aus – das ist 2026 der Mindeststandard, nicht mehr ein Verkaufsargument.
Interessant ist, wo die Karte landet: Bei Apple Pay liegt laut Bundesbank in 52 Prozent der Wallets eine Kreditkarte, bei Google Pay in 31 Prozent. Die physische Karte wandert also ins Handy, während ihre Bedeutung an der Ladenkasse sinkt – die Präferenzrate für die Kreditkarte fiel von 13 Prozent im Jahr 2023 auf 9 Prozent.
Welche Karte bietet Dir das beste Gesamtpaket? Die ehrliche Antwort lautet: Das hängt davon ab, ob Du Bargeld brauchst, ob Du Versicherungen willst – und ob Du die Rechnung immer vollständig bezahlst. Lass uns die fünf Optionen durchgehen.
Bank Norwegian Visa
Die Bank Norwegian Visa ist unter den kostenlosen Kreditkarten die mit dem umfangreichsten Versicherungspaket. Als echte Kreditkarte mit flexiblem Kreditrahmen richtet sie sich an Reisende, die ihre Absicherung nicht separat buchen wollen. Hinter der Karte steht die NOBA Bank Group.
Bank Norwegian Visa Vorteile
Diese Kreditkarte punktet mit einem individuellen Kreditrahmen von bis zu 10.000 Euro – abhängig von Deiner Bonität. Der zinsfreie Zeitraum erstreckt sich auf bis zu 44 Tage, während viele Konkurrenten nur rund 30 Tage gewähren. Das verschafft Dir finanziellen Spielraum, solange Du die Rechnung vollständig begleichst.
Beim Bezahlen zahlst Du weltweit ohne Zusatzgebühr, denn die Karte verzichtet komplett auf Fremdwährungsgebühren. Auch am Geldautomaten verlangt die Bank selbst keine Gebühr – wie teuer eine Abhebung trotzdem werden kann, liest Du gleich im Gebührenabschnitt.
Die Bank Norwegian-App verschafft Dir volle Kontrolle über alle Kartenaktivitäten. Besonders praktisch: Du kannst die Karte mit verschiedenen mobilen Bezahldiensten verknüpfen – neben Apple Pay und Google Pay stehen auch Garmin und Fitbit Pay zur Verfügung. Dein Portemonnaie kann also zu Hause bleiben.
Und weil es eine echte Kreditkarte mit Kreditrahmen ist, funktioniert sie dort, wo Debitkarten regelmäßig scheitern: beim Hinterlegen von Kautionen für Mietwagen und Hotels.
Bank Norwegian Visa Gebühren
Die Kostenstruktur ist übersichtlich. Die Kreditkarte bleibt dauerhaft gebührenfrei – keine Jahresgebühr, keine versteckten Grundkosten. Folgende Services kosten Dich keine Gebühr:
- Ersatzkarte bei Verlust, Diebstahl oder Defekt: 0 €
- Rechnungsstellung: 0 €
- Warenkäufe in Deutschland und weltweit: 0 €
- Bargeldabhebungen im In- und Ausland: 0 € Gebühr, aber ab dem ersten Tag verzinst
- Fremdwährungsgebühr: 0 %
Wichtig zu wissen: Bei Nutzung des Kreditrahmens fallen Zinsen an. Der Sollzins beträgt 21,99 % pro Jahr (1,83 % pro Monat), der effektive Jahreszins liegt bei 24,4 %. Diese Zinsen entstehen, wenn Du den offenen Betrag nicht innerhalb der zinsfreien Zeit vollständig zurückzahlst.
Der Haken bei den „kostenlosen” Abhebungen: Das zinsfreie Zahlungsziel von 44 Tagen gilt nach Angaben der Bank für Kartenumsätze – nicht für Bargeld. Abhebungen werden ab dem Buchungstag mit 21,99 % verzinst. Eine Abhebung von 300 Euro, die Du vier Wochen offen lässt, kostet Dich damit rund 5 Euro Zinsen, obwohl die Bank keine Gebühr verlangt. Wer regelmäßig Bargeld braucht, ist mit der GenialCard oder der Deutschland-Kreditkarte besser bedient.
Beachte außerdem: Obwohl die Bank keine Abhebegebühr verlangt, können lokale Automatenbetreiber eigene Gebühren erheben. Diese siehst Du am Bildschirm und sie werden nicht erstattet. Die Abhebelimits liegen bei 500 Euro pro Tag im Inland und 1.000 Euro pro Tag im Ausland.
Bank Norwegian Visa Rückzahlungsoptionen
Bei der Rückzahlung Deiner Kreditkartenumsätze hast Du mehrere Optionen. Die smarteste Wahl: Vollständige Begleichung innerhalb der 44 zinsfreien Tage. So entstehen Dir keine zusätzlichen Kosten.
Entscheidest Du Dich für Teilrückzahlung, bestimmst Du selbst, welchen Betrag Du monatlich über den Mindestbetrag hinaus zurückzahlst. Der Mindestbetrag liegt bei 3,5 % des offenen Betrags, mindestens aber 30 Euro. Beträge unter 30 Euro müssen vollständig beglichen werden.
Für die Rückzahlung stehen Dir diese Wege offen:
- SEPA-Überweisung auf das Referenzkonto
- Lastschriftverfahren (automatische Abbuchung vom Referenzkonto)
- Ratenzahlung (mit anfallenden Zinsen)
Beachte dabei: Das Lastschriftverfahren kannst Du erst nach zwei manuellen Zahlungen einrichten. Nach Angaben von Stiftung Warentest ist bei dieser Karte die Teilzahlung voreingestellt – prüfe die Einstellung also direkt nach Kartenerhalt in der App.
Bank Norwegian Visa Versicherungen
Das Versicherungspaket ist das stärkste Argument dieser Karte – und es kostet keinen Aufpreis. Der Schutz aktiviert sich automatisch, sobald Du einen festgelegten Anteil der Reisekosten mit der Karte bezahlst. Zu diesem Anteil machen verschiedene Quellen unterschiedliche Angaben (50 beziehungsweise 75 Prozent der Transport- und Übernachtungskosten), deshalb lohnt vor der Buchung ein Blick in die aktuellen Versicherungsbedingungen.
Das Versicherungspaket im Überblick:
- Reiserücktritts- und Abbruchversicherung: Bis zu 2.000 € pro Person und maximal 4.000 € pro Reise (Selbstbehalt: 20 %, mindestens 185 €)
- Gepäckversicherung: Bis zu 2.700 € pro Person und maximal 6.000 € pro Versicherungsfall
- Schutz bei Flugverspätungen: Bei verspäteter Ankunft bis zu 675 € (maximal 2.700 € pro Reise)
- Behandlung bei Krankheit und Verletzung: Unbegrenzte Deckung
- Rücktransport und Evakuierung: Unbegrenzte Deckung
Wichtige Einschränkungen: Der Versicherungsschutz für Reiserücktritt, Krankheit und Rücktransport endet mit Vollendung des 65. Lebensjahres. Außerdem gilt die Versicherung nur für Reisen bis zu 60 Tagen. Wer älter ist oder länger unterwegs, braucht eine separate Police.
Der Schutz erstreckt sich nicht nur auf Dich, sondern auch auf Deine Familie und bis zu drei nicht verwandte Mitreisende. Voraussetzung: Du bist krankenversichert und beim Einwohnermeldeamt gemeldet.
Optional erhältst Du gegen 89 € jährlich eine Mietwagen-Selbstbeteiligungsversicherung für Mietzeiten bis 31 Tage mit Schutz bis 2.500 €.
TF Mastercard Gold
Die TF Mastercard Gold der schwedischen TF Bank kombiniert ein langes zinsfreies Zahlungsziel mit einem Versicherungspaket. Sie richtet sich an Nutzer, die dauerhaft kostenfreies Banking schätzen, ohne auf Zusatzleistungen zu verzichten – und die bereit sind, ihre Rechnung jeden Monat selbst zu überweisen.
TF Mastercard Gold Vorteile
Was unterscheidet die TF Mastercard Gold von anderen kostenlosen Kreditkarten? Zunächst der zinsfreie Zeitraum von bis zu 51 Tagen für Wareneinkäufe – das ist eine ganze Woche mehr als bei der Bank Norwegian Visa. Die Bank rechnet das transparent vor: Kaufst Du am ersten Tag einer Abrechnungsperiode mit 31 Kalendertagen ein, sind diese Einkäufe insgesamt 51 Tage zinsfrei, sofern Du bis zum Fälligkeitsdatum zahlst.
Die Karte verzichtet dauerhaft auf Jahresgebühren und behandelt Auslandszahlungen genauso wie Inlandstransaktionen – ohne Währungsumrechnungsgebühr. Egal ob Du in Berlin oder Barcelona bezahlst, die Gebühren bleiben bei null.
Darüber hinaus profitierst Du vom TF Bank Vorteilsclub mit Cashback-Programmen und Rabatten. Der Antrag läuft zu 100 % online ab, und die App erledigt die Verwaltung.
Beim mobilen Bezahlen unterstützt die Karte sowohl Apple Pay als auch Google Pay. Kontaktlose Zahlungen unter 50 Euro funktionieren ohne PIN-Eingabe.
TF Mastercard Gold Gebühren
Bei den klassischen Gebühren ist die Karte tatsächlich bei null. Hier die Übersicht:
| Leistung | Kosten |
|---|---|
| Jahresgebühr (dauerhaft) | 0,00 € |
| Kontoauszug & Rechnungsabschluss | 0,00 € |
| Bargeldauszahlungen weltweit | 0,00 € Gebühr, ab Buchungstag verzinst |
| Auslandseinsatzgebühr | 0,00 € |
| Währungsumrechnungsgebühr | 0,00 € |
| Karten- & Rechnungsversand | 0,00 € |
| Kartensperre | 0,00 € |
| Ersatzkarte & Ersatz-PIN | 0,00 € |
Teuer wird die Karte ausschließlich über die Zeit. Bei Teilrückzahlungen greift ein Sollzins von 22,60 % p. a., der zu einem effektiven Jahreszins von 25,09 % führt – der höchste Wert in diesem Vergleich. Bargeldabhebungen und Überweisungen auf das Referenzkonto werden immer ab dem Buchungstag verzinst, auch wenn Du den Betrag anschließend vollständig ausgleichst.
TF Mastercard Gold Rückzahlungsoptionen
Jeden Monat erhältst Du eine E-Mail-Rechnung mit allen Umsätzen des Abrechnungszeitraums. Dann entscheidest Du, wie Du vorgehen möchtest:
Vollrückzahlung: Du begleichst den kompletten Betrag innerhalb des Zahlungsziels und zahlst keine Zinsen auf Wareneinkäufe. Das ist die kostengünstigste Variante und sollte Deine erste Wahl sein.
Ratenzahlung: Du zahlst mindestens 3 % des genutzten Kreditrahmens oder 30 Euro zurück – je nachdem, welcher Betrag höher ist.
Das größte Risiko dieser Karte: Es gibt keinen automatischen Lastschrifteinzug. Was Du nicht aktiv überweist, läuft als Teilzahlung weiter – zu 25,09 % effektiv. Plane 2 bis 3 Werktage für die Überweisung ein, der späteste Zahlungstermin ist der 20. eines Monats, und richte Dir eine Erinnerung ein. Eine vergessene Überweisung ist hier teurer als bei jeder anderen Karte im Vergleich.
Ein Rechenbeispiel nach § 17 PAngV verdeutlicht die Kosten: Bei 1.000 Euro Nettodarlehensbetrag, 22,60 % Sollzins und 12 Monaten Laufzeit zahlst Du monatlich 93,88 Euro. Der Gesamtbetrag beläuft sich auf 1.126,60 Euro – rund 127 Euro Zinsen für 1.000 Euro Kredit über ein Jahr.
TF Mastercard Gold Versicherungen
Das Versicherungspaket aktiviert sich, sobald Du mindestens die Hälfte der Transportkosten mit der Karte bezahlst. Es ist das umfangreichste in diesem Vergleich und deckt auch Mitreisende ab.
Das Paket bietet Dir folgende Absicherung:
- Auslandsreisekrankenversicherung: Bis zu 2.000.000 Euro Deckung für medizinische Behandlungen
- Reiserücktrittsversicherung: Bis zu 3.000 Euro bei Stornierung (Selbstbehalt: 20 %, mindestens 100 Euro)
- Reisegepäckversicherung: 2.000 Euro Schutz bei Verlust oder Beschädigung
- Flug- und Gepäckverspätung: 250 Euro Entschädigung bei Verzögerungen
- Privathaftpflicht: 350.000 Euro Deckung (100 Euro Selbstbehalt)
Der Schutz gilt für bis zu fünf Personen – Dich plus vier Mitreisende – sofern Du mehr als die Hälfte der Reisekosten mit der Karte bezahlt hast.
Allerdings gelten Einschränkungen: Die Versicherung deckt nur Privatreisen ab, nicht Geschäfts- oder Studienaufenthalte. Die maximale Reisedauer beträgt 90 Tage. Für Reisende über 70 Jahre reduziert sich die Versicherungsdauer auf 21 Tage, ab 75 Jahren entfällt der Schutz für bestimmte Risiken komplett.
Hanseatic Bank GenialCard
Die Hanseatic Bank GenialCard gehört zu den Karten, die Stiftung Warentest in der Ausgabe 04/2026 empfiehlt – sowohl für Standardnutzer als auch für Vielreisende, allerdings ausdrücklich nur ohne aktivierte Teilzahlung. Als echte Visa-Kreditkarte richtet sie sich an preisbewusste Nutzer, die auf Versicherungen verzichten können.
Hanseatic Bank GenialCard Vorteile
Die Karte ist dauerhaft gebührenfrei – sowohl im ersten Jahr als auch in allen Folgejahren. Dazu kommt weltweites gebührenfreies Bezahlen ohne Fremdwährungsgebühren – ein Vorteil für alle, die reisen oder bei internationalen Händlern einkaufen.
Der entscheidende Unterschied zu den drei Karten mit Versicherungspaket liegt beim Bargeld: An Visa-Automaten im Ausland hebst Du gebührenfrei und zinsfrei ab, weil hier das normale Zahlungsziel gilt. Bei Bank Norwegian, TF Bank und easybank laufen Abhebungen dagegen sofort auf Zinsen. Wer im Urlaub Bargeld braucht, spart mit dieser Karte real Geld.
Ein weiterer praktischer Punkt: Den automatischen 100-Prozent-Ausgleich per Lastschrift gibt es kostenlos. Bei easybank kostet dieselbe Einstellung 2 Euro im Monat. Für alle, die nicht jeden Monat an eine Überweisung denken wollen, ist das der bequemste Weg, die Zinsfalle zu umgehen.
Weitere Pluspunkte sind das 5 % Cashback bei Reisebuchungen über das Reiseportal der Urlaubsplus GmbH und der Zugang zur Hanseatic Angebotswelt mit Gutscheinen aus über 100 Online-Shops. Apple Pay und Google Pay werden unterstützt. Ein Girokontowechsel ist nicht nötig, die Abbuchung läuft über Dein bestehendes Konto.
Allerdings solltest Du beachten: Das tägliche Bargeldlimit liegt bei 500 Euro, der Mindestabhebebetrag bei 50 Euro.
Hanseatic Bank GenialCard Gebühren
Die Kostenstruktur der GenialCard nach dem Preis- und Leistungsverzeichnis der Bank:
| Leistung | Gebühr |
|---|---|
| Jahresgebühr | 0,00 € |
| Bezahlen weltweit | 0,00 € |
| Bargeldabhebungen im Ausland | 0,00 € |
| Bargeldabhebungen in Deutschland (Geldautomat) | 3,95 € |
| Bargeldabhebungen in teilnehmenden Geschäften (z. B. Aldi Süd, dm, Rossmann) | 0,00 € |
| Überweisung auf das Girokonto | 3,95 € pro Auftrag |
| Automatischer 100-%-Ausgleich per Lastschrift | 0,00 € |
| Kreditkartenabrechnung (online oder in der App) | 0,00 € |
Beachte jedoch: Für bestimmte Transaktionen wie Casinozahlungen, Lotteriegeschäfte, Wettbüros, Wertpapierhandel oder Kryptowährungskäufe fällt ein Transaktionsentgelt von 3 % des Umsatzes (mindestens 3,95 €) an.
Hanseatic Bank GenialCard Rückzahlungsoptionen
Bei der Rückzahlung bietet Dir die GenialCard zwei Wege: die vollständige Rückzahlung ohne Zinsen oder eine flexible Teilzahlung mit mindestens 3 % des genutzten Kreditrahmens, mindestens aber 20 € monatlich. Bei vollständigem Ausgleich bleiben Deine Umsätze bis zu 56 Tage zinsfrei.
Wichtig zu wissen: Die Teilzahlung ist standardmäßig voreingestellt. Lässt Du die Einstellung unverändert, werden Zinsen fällig – rückwirkend ab dem Buchungstag. Stelle die Rückzahlung deshalb direkt nach Erhalt der Karte in der App Hanseatic Bank Mobile auf 100 % um. Genau an dieser Bedingung hängt auch die Empfehlung von Stiftung Warentest.
Bei Nutzung der Teilzahlungsfunktion beträgt der Sollzinssatz 18,30 % p. a. (effektiver Jahreszins: 19,92 %). Das ist der niedrigste Wert in diesem Vergleich – aber immer noch deutlich über dem Marktdurchschnitt von rund 17 %. Neukunden profitieren von einem Vorteil: In den ersten drei Monaten nach Kartenerhalt fallen für Umsätze innerhalb des Verfügungsrahmens keine Zinsen an, auch bei Ratenzahlung.
Ein Beispiel verdeutlicht die Kosten: Bei einem Nettodarlehensbetrag von 1.500 €, einem Sollzins von 18,30 % p. a. und einer Laufzeit von 12 Monaten liegen die monatlichen Raten bei rund 137,73 €. Der Gesamtbetrag beläuft sich auf etwa 1.653 € – rund 153 € Zinsen für 1.500 € Kredit über ein Jahr.
Du kannst die Ratenhöhe jederzeit flexibel anpassen – je nach Deiner finanziellen Situation über die App oder im Online Banking.
Hanseatic Bank GenialCard Versicherungen
Anders als bei den beiden Karten mit Versicherungspaket bietet die GenialCard standardmäßig keine inkludierten Versicherungen. Das ist ein Teil der Erklärung, warum die Karte dauerhaft ohne Jahresgebühr auskommt.
Dennoch musst Du nicht auf Versicherungsschutz verzichten. Du kannst zwei Zusatzversicherungen gegen Aufpreis hinzubuchen:
SicherPortemonnaie bietet Ersatz für Bargeld bis zu 300 €, Ausweispapiere und Schlüssel sowie eine kostenlose Neuausstellung Deiner GenialCard.
SicherReise ist ein Reiseversicherungspaket für 88,40 € pro Jahr (etwa 7,37 € monatlich). Es umfasst Auslandsreise-Krankenversicherung, Reiserücktritts- und Reiseabbruchversicherung, Reisegepäck-Versicherung, Flug- und Gepäckverspätungsversicherung, Selbstbehaltsausschluss-Versicherung für Mietfahrzeuge im Ausland, Auslands-Kfz-Schutzbrief für Europa, Notfall-Versicherung und Ticketschutz-Versicherung.
Rechne das gegen: Die Bank Norwegian Visa und die TF Mastercard Gold bringen ein vergleichbares Paket ohne Aufpreis mit. Wer Versicherungen will, zahlt bei der GenialCard also faktisch 88,40 € im Jahr – dafür gibt es dort zinsfreie Auslandsabhebungen und den niedrigsten Sollzins.
Der Versicherungsschutz gilt für beliebig viele Reisen im Jahr, wobei jede Reise maximal 62 Tage dauern darf. Die Mindestlaufzeit beträgt 12 Monate mit automatischer Verlängerung.
Beachte dabei: Du musst die SicherReise Versicherung bereits vor der Buchung Deiner Reise abgeschlossen haben, um den vollen Schutz zu erhalten.
easybank Visa (ehemals Barclays Visa)
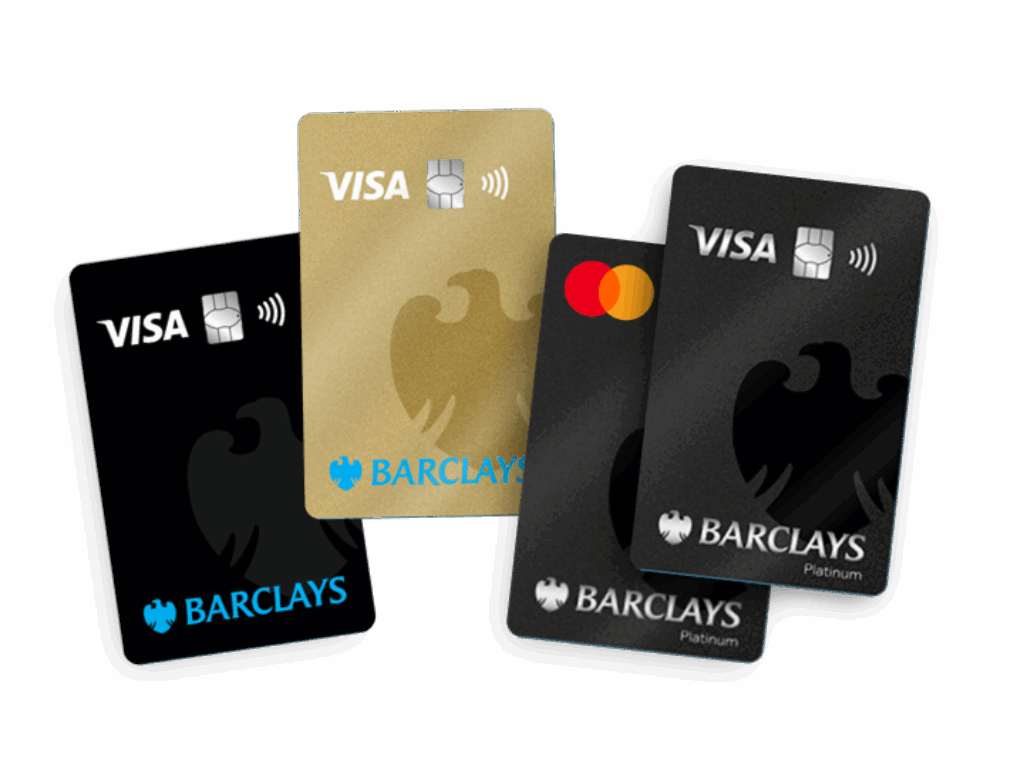
Namensänderung beachten: Barclays hat sein deutsches Privatkundengeschäft an die österreichische BAWAG Group abgegeben. Seit Februar 2026 heißt die Karte easybank Visa. Leistungen, Konditionen und Vertragsverhältnisse laufen unverändert weiter, Bestandskarten bleiben gültig – neue Anträge laufen aber über easybank. Wichtig für diesen Vergleich: Die früheren Premium-Varianten Gold Visa (seit dem 2. November 2026) und das Platinum Double als Kartendoppel (seit August 2026) sind für Neukunden nicht mehr erhältlich.
Die easybank Visa bietet das längste zinsfreie Zahlungsziel im Vergleich und eine durchdachte Teilzahlungsfunktion. Wer seine Rechnung immer vollständig überweist, fährt mit dieser Karte am längsten zinsfrei.
easybank Visa Vorteile
Es ist die Kombination aus Einfachheit und Zahlungsziel, die überzeugt:
- Dauerhaft kostenlose Kreditkarte: Keine versteckten Bedingungen, kein Mindestgeldeingang, kein Mindestumsatz
- Kein Girokontowechsel nötig: Du behältst Deine Hausbank und nutzt Dein bestehendes Girokonto als Referenzkonto
- Längstes zinsfreies Zahlungsziel: Bis zu 59 Tage bei vollständiger Rückzahlung – mehr als jede andere Karte in diesem Vergleich
- Weltweite Bargeldabhebungen ohne Gebühr: Ab 50 Euro gebührenfrei, Tageslimit 500 Euro – verzinst wird allerdings ab dem Buchungstag
- Keine Fremdwährungsgebühren: Zahlungen in anderen Währungen kosten Dich nichts extra
- Bis zu drei kostenlose Partnerkarten: Für Familie oder Partner – alle mit denselben Leistungen
- Sofortgeld-Feature: Geld von der Kreditkarte aufs Girokonto überweisen, noch bevor die physische Karte ankommt
Der komplett digitale Antragsprozess mit VideoIdent erspart Dir den Gang zur Post. Die Karte kommt innerhalb weniger Tage zu Dir nach Hause.
easybank Visa Gebühren
Die Kostenstruktur im Überblick:
| Leistung | Gebühr |
|---|---|
| Jahresgebühr Kreditkartennutzung | 0,00 € |
| Partnerkarten (bis zu 3) | 0,00 € |
| Auslandseinsatzentgelt | 0,00 € |
| Bargeldabhebungsgebühr | 0,00 € Gebühr, ab Buchungstag verzinst |
| Automatische 100-%-Rückzahlung per Lastschrift | 2,00 € pro Monat |
| Rückzahlung per manueller Überweisung | 0,00 € |
| Karteneinsatz in Casinobetrieben, Lotteriegesellschaften, Wettbüros | 4 % vom Umsatz |
| Überweisungsservice | 7,50 € pro Überweisung |
Bei Bargeldabhebungen, Überweisungen und Casino-Transaktionen fallen ab dem Buchungsdatum Zinsen an. Der Sollzinssatz beträgt 19,14 % p. a. (effektiver Jahreszins: 20,91 %).
Wichtiger Tipp: Die automatische 100-prozentige Rückzahlung per Lastschrift kostet 2 Euro monatlich, also 24 Euro im Jahr. Günstiger: den Betrag selbst überweisen oder die Einmalzahlung über die App nutzen. Beides ist zinsfrei und kostenlos. Zum Vergleich: Bei der Hanseatic GenialCard ist derselbe Komfort gratis.
easybank Visa Rückzahlungsoptionen
Hier zeigt die Karte ihre Stärke – Du hast drei verschiedene Wege:
- Flexible Teilbeträge: Du bestimmst selbst, wie viel Du zurückzahlst. Standardeinstellung: 3 % des Gesamtsaldos oder mindestens 30 Euro monatlich.
- Feste Raten: Für größere Ausgaben kannst Du einen festen Zahlungsplan erstellen – ähnlich einem Ratenkauf.
- Gesamtbetrag: Jederzeit die volle Summe zurückzahlen oder vorzeitig tilgen.
Achtung bei der Voreinstellung: Auch hier ist die Teilzahlung mit 3 % des Saldos, mindestens 30 Euro, voreingestellt. Wer sie unverändert laufen lässt, verliert das besonders lange Zahlungsziel von 59 Tagen und zahlt rückwirkend ab dem Transaktionsdatum Zinsen auf den offenen Saldo. Die Einstellungen änderst Du jederzeit im Online-Banking.
Mit der App behältst Du die volle Kontrolle: Jede Ausgabe erscheint sofort, Du steuerst Deine Rückzahlungen und managst PIN-Änderungen oder Kartensperrungen.
easybank Visa Versicherungen
Die Standard-Version kommt ohne Versicherungen – und das lässt sich inzwischen auch nicht mehr durch ein Upgrade ändern. Die früheren Premium-Varianten mit Reiseversicherungspaket sind für Neukunden geschlossen:
- Die Gold Visa (früher Barclays Gold Visa) mit Reiserücktritts- und Auslandsreisekrankenversicherung kann seit dem 2. November 2026 nicht mehr neu beantragt werden. Bestehende Karten bleiben uneingeschränkt nutzbar.
- Das Platinum Double wird seit August 2026 nur noch als einzelne Visa-Karte ausgegeben, nicht mehr als Kombination aus Visa und Mastercard.
Wenn Du eine kostenlose Karte mit eingebauter Reiseversicherung suchst, bleiben in diesem Vergleich also die Bank Norwegian Visa und die TF Mastercard Gold. Die easybank Visa ist dafür die Karte mit dem längsten zinsfreien Zahlungsziel.
Deutschland Kreditkarte Classic
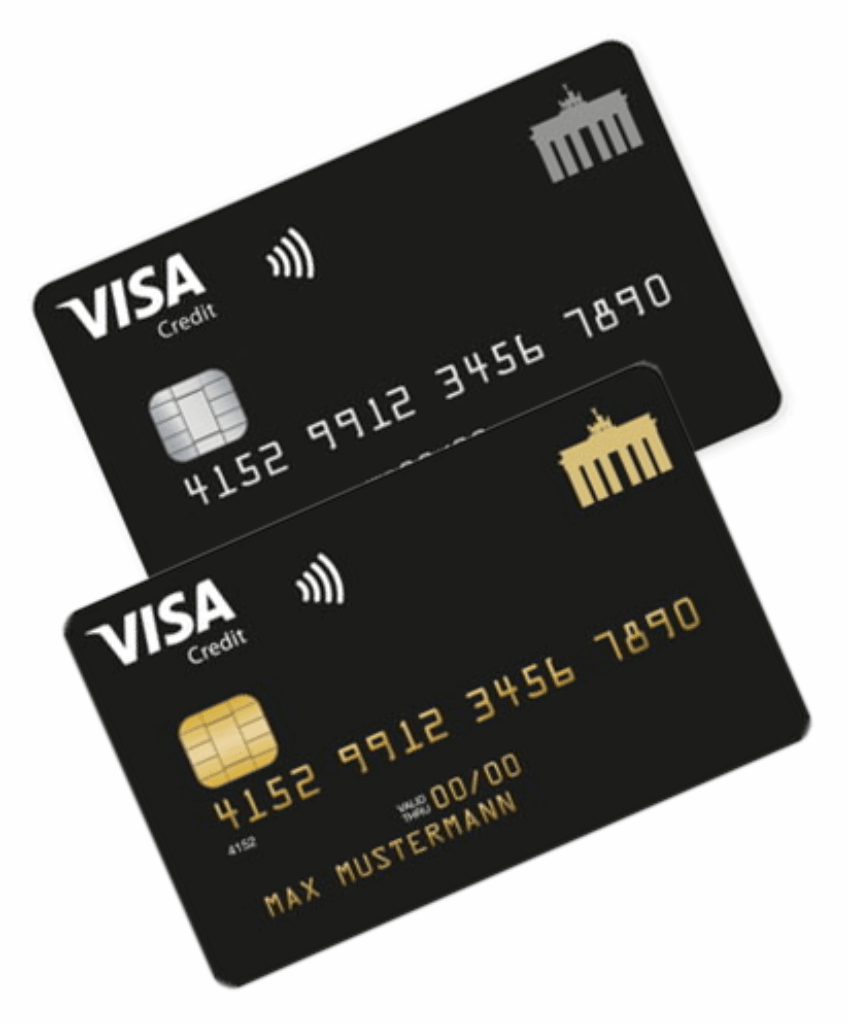
Die Deutschland Kreditkarte Classic wurde von Stiftung Warentest im Test 04/2026 geprüft und gehört – in der Variante ohne Teilzahlung – zu den Empfehlungen. Herausgegeben wird diese Co-Branding-Kreditkarte von der Hanseatic Bank in Zusammenarbeit mit der PaySol GmbH & Co. KG. Sie ist damit die technische Schwester der GenialCard, unterscheidet sich aber im Zinssatz.
Deutschland Kreditkarte Classic Vorteile
Das Leistungspaket richtet sich gezielt an preisbewusste Nutzer:
- Dauerhaft ohne Jahresgebühr: Anders als bei vielen Lockangeboten bleibt die Karte auch nach dem ersten Jahr kostenfrei
- Weltweite Zahlungen ohne Aufschlag: Keine Fremdwährungsgebühren
- Kostenlose Bargeldabhebungen im Ausland: An allen Visa-Geldautomaten weltweit zahlst Du keine Gebühr – und im Rahmen des Zahlungsziels auch keine Zinsen
- Dein Girokonto bleibt: Ein Kontowechsel ist nicht erforderlich – die Abrechnung läuft über Dein bestehendes Konto
- Digitaler Antragsprozess: VideoIdent-Verfahren macht den Gang zur Post überflüssig
- Mobile Payment: Apple Pay und Google Pay funktionieren problemlos
Zusätzlich profitierst Du von der Hanseatic Bank Angebotswelt mit Gutscheinen für über 100 Online-Shops. Bei Reisebuchungen über den Partner Urlaubsplus sind Rabatte von bis zu 7 % möglich.
Deutschland Kreditkarte Classic Gebühren
Die Kostenübersicht zeigt Dir auf einen Blick, womit Du rechnen kannst:
| Leistung | Gebühr |
|---|---|
| Jahresgebühr | 0,00 € |
| Bargeldabhebungen im Ausland | 0,00 € |
| Bargeldabhebungen in Deutschland (Geldautomat) | 3,95 € |
| Bargeldabhebungen bei teilnehmenden Händlern* | 0,00 € |
| Zahlungen weltweit | 0,00 € |
| Fremdwährungsgebühr | 0,00 € |
| Überweisung auf das Girokonto | 3,95 € (erstmalig bei Antrag gebührenfrei) |
| Ersatzkarte | 9,00 € |
*Teilnehmende Händler in Deutschland: Müller, dm, Rossmann, Aldi Süd, Famila, Markant und Netto Marken-Discount (Mindestabhebebetrag: 50 €)
Beachte dabei: Für bestimmte Transaktionen fallen zusätzliche Kosten an. Zahlungen an Casinobetriebe, Lotteriegesellschaften und Wettbüros kosten 3 % des Umsatzes (mindestens 3,95 €). Gleiches gilt für Wertpapierhandelsplattformen, Überweisungsdienstleister und Kryptowährungskäufe.
Deutschland Kreditkarte Classic Rückzahlungsoptionen
Du hast die Wahl zwischen zwei Optionen:
- Vollzahlung: Der komplette Betrag wird zum Fälligkeitsdatum abgebucht – keine Zinsen, keine bösen Überraschungen
- Teilzahlung: Monatlich werden mindestens 3 % des Gesamtbetrags oder mindestens 20 € abgebucht
Wichtig zu wissen: Die Ratenzahlung ist bereits im Antrag voreingestellt und muss nach Kartenerhalt manuell geändert werden. Wer das versäumt, zahlt automatisch Zinsen. Stelle daher in der App oder im Online-Banking sofort auf Vollzahlung um – genau daran hängt auch die Empfehlung von Stiftung Warentest.
Die Zinsen bei Teilzahlung sind nicht ohne: 20,02 % Sollzins führen zu einem effektiven Jahreszins von 21,96 %. Damit liegt diese Karte rund zwei Prozentpunkte über ihrer Schwester GenialCard – bei praktisch identischem Leistungsumfang. Allerdings profitieren Neukunden von einem Vorteil: Die ersten drei Monate nach Kartenausstellung bleiben zinsfrei, selbst bei Teilzahlung.
Die monatliche Abrechnung erfolgt normalerweise zum Monatsende. Der fällige Betrag wird dann per Lastschrift von Deinem Bankkonto eingezogen.
Deutschland Kreditkarte Classic Versicherungen
Diese Karte konzentriert sich auf das Wesentliche – Versicherungen sind nicht inklusive. Dennoch kannst Du bei Bedarf gezielt nachrüsten:
- SicherPortemonnaie: Für 30 € jährlich (2,50 € monatlich) schützt Du Dich bei Verlust oder Diebstahl Deiner Geldbörse. Die Leistungen umfassen:
- Bargeldersatz bis zu 300 €
- Neue Ausweispapiere bis zu 150 €
- Ersatz für Haustür- und Autoschlüssel bis zu 150 €
- Kostenlose neue Deutschland-Kreditkarte
- SicherReise: Das Reiseversicherungspaket der HanseMerkur kostet 88,40 € jährlich (etwa 7,37 € monatlich). Es deckt Krankenhauskosten, Rücktransporte und Umbuchungskosten ab. Der Schutz gilt für beliebig viele Reisen pro Jahr und schließt Deine Familie mit ein.
Diese modulare Herangehensweise erlaubt es Dir, die Karte exakt nach Deinen Bedürfnissen zu gestalten, ohne für ungenutzte Leistungen zu bezahlen.
Vergleichstabelle
Jetzt hast Du alle Details zu den fünf Kreditkarten kennengelernt. Diese Übersicht zeigt Dir die wichtigsten Unterschiede auf einen Blick:
| Merkmal | Bank Norwegian Visa | TF Mastercard Gold | Hanseatic GenialCard | easybank Visa | Deutschland-Kreditkarte Classic |
|---|---|---|---|---|---|
| Jahresgebühr | 0,00 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| Sollzins p. a. | 21,99 % | 22,60 % | 18,30 % | 19,14 % | 20,02 % |
| Effektiver Jahreszins | 24,40 % | 25,09 % | 19,92 % | 20,91 % | 21,96 % |
| Zinsfreie Tage | bis zu 44 | bis zu 51 | bis zu 56 | bis zu 59 | bis zu 56 |
| Auslandseinsatzgebühr | 0,00 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| Bargeld Ausland | 0 € Gebühr, ab Tag 1 verzinst | 0 € Gebühr, ab Tag 1 verzinst | 0 € und zinsfrei | 0 € Gebühr ab 50 €, ab Tag 1 verzinst | 0 € und zinsfrei |
| Bargeld Deutschland | 0 € | 0 € | 3,95 € | 0 € | 3,95 € |
| Automatische Vollzahlung | erst nach 2 manuellen Zahlungen | nicht möglich | kostenlos | 2,00 € pro Monat | kostenlos |
| Inklusive Versicherungen | Reiseversicherungspaket | Reiseversicherungspaket | keine (88,40 €/Jahr zubuchbar) | keine | keine (88,40 €/Jahr zubuchbar) |
| Mobile Payment | Apple Pay, Google Pay, Garmin Pay, Fitbit Pay | Apple Pay, Google Pay | Apple Pay, Google Pay | Apple Pay, Google Pay | Apple Pay, Google Pay |
| Mindest-Rückzahlung | 3,5 % (mind. 30 €) | 3 % (mind. 30 €) | 3 % (mind. 20 €) | 3 % (mind. 30 €) | 3 % (mind. 20 €) |
| Teilzahlung voreingestellt | ja | ja | ja | ja | ja |
Drei Dinge fallen beim Vergleich auf. Erstens: Bei Reiseversicherungen bleiben nur die Bank Norwegian Visa und die TF Mastercard Gold. Zweitens: Beim Zinssatz liegt die Hanseatic GenialCard mit 19,92 % am günstigsten, die TF Mastercard Gold mit 25,09 % am teuersten – ein Unterschied von mehr als fünf Prozentpunkten. Drittens: Bei Bargeld im Urlaub sind nur die GenialCard und die Deutschland-Kreditkarte wirklich kostenfrei, weil dort keine Sofortverzinsung greift.
Wichtig zu wissen: Die zinsfreien Tage gelten nur bei vollständiger Rückzahlung. Nutzt Du die Teilzahlungsfunktion, werden bei allen fünf Karten Zinsen fällig – und zwar rückwirkend ab dem Buchungstag, nicht erst ab dem Fälligkeitsdatum.
Die Zinsfalle in fünf Minuten entschärfen
Alle fünf Karten sind kostenlos – solange Du einen einzigen Schalter umlegst. Weil die Teilzahlung bei allen fünf Anbietern voreingestellt ist, ist das der wichtigste Handgriff nach dem Kartenerhalt. Stiftung Warentest zieht die Grenze für eine günstige Karte bei 30 Euro im Jahr aus Jahresgebühr und Nutzungsentgelten zusammen; mehrere dieser Karten erreichen die Null nur mit deaktivierter Teilzahlung.
- Direkt nach Kartenerhalt in die App. Suche nach „Rückzahlung”, „Zahlungsart” oder „Finanzierung” und stelle auf 100 Prozent Vollzahlung um. Bei der GenialCard und der Deutschland-Kreditkarte ist das kostenlos, bei easybank kostet der automatische Einzug 2 Euro monatlich – dort überweist Du besser manuell.
- Bei der TF Mastercard Gold einen Kalendereintrag anlegen. Hier gibt es keinen automatischen Einzug. Setze eine monatliche Erinnerung auf den 15., damit die Überweisung bis zum 20. ankommt.
- Bargeld im Ausland nur mit der richtigen Karte. Für Abhebungen nimm die GenialCard oder die Deutschland-Kreditkarte. Mit Bank Norwegian, TF Bank oder easybank zahlst Du ab dem ersten Tag Zinsen, auch ohne Gebühr.
- Die Abrechnung jeden Monat kurz ansehen. Ein offener Restbetrag von 200 Euro kostet bei 25 % effektiv rund 4 Euro im Monat – unauffällig genug, dass es lange niemandem auffällt.
Und falls Du bereits in der Teilzahlung feststeckst: Ein normaler Ratenkredit bei der Hausbank ist fast immer günstiger als 20 bis 25 Prozent effektiv. Die Bundesbank verortet den Durchschnitt für revolvierende Kreditkarten im März 2026 bei rund 17 Prozent – und Konsumentenkredite liegen klar darunter. Eine Umschuldung lohnt sich dann zu prüfen.
Fazit zur Kreditkarten-Wahl 2026
Nach diesem Vergleich siehst Du: Jede der fünf Kreditkarten hat ihre Berechtigung, aber für verschiedene Nutzertypen ergeben sich klare Favoriten.
Willst Du Reiseversicherungen ohne Aufpreis? Dann bleiben die Bank Norwegian Visa und die TF Mastercard Gold. Die Bank Norwegian bietet unbegrenzte Deckung bei Krankheit und Rücktransport, die TF Mastercard Gold die höheren Summen bei Reiserücktritt und eine Privathaftpflicht. Beide haben dieselbe Schwäche: hohe Zinsen und sofort verzinste Abhebungen.
Brauchst Du im Urlaub Bargeld? Dann ist die Hanseatic GenialCard die beste Wahl. Sie hat den niedrigsten Sollzins im Vergleich, hebt im Ausland gebührenfrei und zinsfrei ab und bietet den automatischen Vollausgleich kostenlos. Der Preis dafür: keine Versicherungen und 3,95 Euro pro Abhebung in Deutschland.
Willst Du vor allem Zeit bis zur Zahlung? Dann ist die easybank Visa Deine Karte. Mit bis zu 59 zinsfreien Tagen hast Du deutlich mehr Spielraum als bei allen Konkurrenten – vorausgesetzt, Du überweist selbst und sparst Dir die 2 Euro Monatsgebühr.
Suchst Du die einfachste Lösung? Die Deutschland Kreditkarte Classic bietet dasselbe Grundpaket wie die GenialCard und ebenfalls die Warentest-Empfehlung. Sie kostet allerdings rund zwei Prozentpunkte mehr Zinsen – wenn Du ohnehin immer voll zahlst, ist das irrelevant, sonst spricht es für die GenialCard.
Deine Entscheidung sollte auf drei Fragen basieren:
Erstens: Zahlst Du die Rechnung immer vollständig? Wenn ja, ist der Zinssatz egal und Du entscheidest nach Versicherung, Bargeld und Zahlungsziel. Wenn nein, ist der Zinssatz das einzige Kriterium, das zählt – und dann führt die GenialCard mit 19,92 %.
Zweitens: Wie oft reist Du ins Ausland? Bei mehr als zwei Reisen pro Jahr können sich die Versicherungspakete von Bank Norwegian oder TF Mastercard rechnen – gegenüber 88,40 Euro für ein zugebuchtes Paket.
Drittens: Brauchst Du Bargeld? Dann scheiden drei der fünf Karten praktisch aus, weil dort die Verzinsung sofort beginnt.
Denke daran: Die beste Kreditkarte ist die, die zu Deinem Lebensstil passt und Dir hilft, anstatt Dich in die Schuldenfalle zu locken. Eine Karte, deren Teilzahlung Du am Tag der Aktivierung abschaltest, ist in jedem der fünf Fälle ein gutes Produkt.
Häufige Fragen zu kostenlosen Kreditkarten
Sind diese Kreditkarten wirklich kostenlos?
Ja, aber nur bei vollständiger Rückzahlung. Alle fünf Karten verzichten dauerhaft auf Jahresgebühr und Fremdwährungsgebühr. Kosten entstehen durch die Teilzahlung, durch Bargeldabhebungen in Deutschland (3,95 € bei GenialCard und Deutschland-Kreditkarte), durch den automatischen Vollausgleich bei easybank (2 € monatlich) und durch Sonderumsätze wie Glücksspiel oder Kryptokäufe.
Warum sollte ich die Teilzahlung abschalten?
Weil sie bei allen fünf Karten voreingestellt ist und zwischen 19,92 und 25,09 % effektiven Jahreszins kostet – rückwirkend ab dem Buchungstag. Das ist mehr als jeder Ratenkredit und mehr als der Marktdurchschnitt von rund 17 %, den die Bundesbank für revolvierende Kreditkarten im März 2026 ausweist. Stiftung Warentest empfiehlt mehrere dieser Karten ausdrücklich nur ohne Teilzahlung.
Mit welcher Karte hebe ich im Urlaub am günstigsten Bargeld ab?
Mit der Hanseatic GenialCard oder der Deutschland Kreditkarte Classic. Beide verlangen im Ausland keine Gebühr, und die Abhebung fällt unter das normale zinsfreie Zahlungsziel. Bei Bank Norwegian, TF Bank und easybank ist die Abhebung ebenfalls gebührenfrei, wird aber ab dem Buchungstag verzinst – auch wenn Du anschließend alles ausgleichst.
Was ist aus der Barclays Visa geworden?
Die BAWAG Group hat das deutsche Privatkundengeschäft von Barclays übernommen. Seit Februar 2026 heißt die Karte easybank Visa. Für Bestandskunden ändert sich nichts, Konditionen und Verträge laufen weiter. Neuanträge laufen über easybank. Die Premium-Varianten Gold Visa und Platinum Double sind für Neukunden nicht mehr in der früheren Form erhältlich.
Brauche ich eine echte Kreditkarte oder reicht eine Debitkarte?
Für den Alltag reicht die Debitkarte, die fast jeder ohnehin besitzt – laut Bundesbank sind es 98 % der Befragten. Eine echte Kreditkarte mit Kreditrahmen brauchst Du dort, wo eine Kaution hinterlegt wird: bei Mietwagen, in Hotels und bei manchen Fluggesellschaften. Alle fünf Karten in diesem Vergleich sind echte Kreditkarten und dafür geeignet.
Stand: 14. November 2026. Alle Konditionen nach Angaben der Anbieter, der Preis- und Leistungsverzeichnisse sowie der Zahlungsverhaltensstudie der Deutschen Bundesbank („Zahlungsverhalten in Deutschland 2025″, Stand Juli 2026). Sollzinsen sind veränderlich und können sich jederzeit ändern – maßgeblich ist immer die Konditionenübersicht des Anbieters zum Zeitpunkt Deines Antrags.
Transparenz: Dieser Artikel enthält Partnerlinks. Kommt über einen dieser Links ein Vertrag zustande, erhalten wir eine Provision. Für Dich ändert sich am Preis nichts, und auf unsere Einschätzung hat es keinen Einfluss. Dieser Beitrag ist eine journalistische Einordnung und keine Anlage-, Finanz- oder Rechtsberatung. Ob ein Kreditprodukt zu Deiner persönlichen Situation passt, kann nur eine individuelle Beratung klären.