 Nils
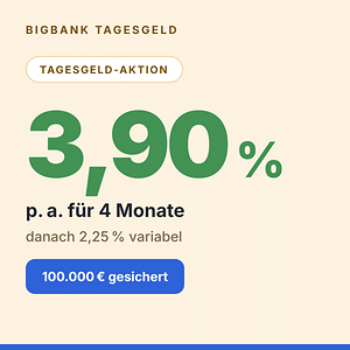
Die estnische Bigbank zahlt Neukunden vier Monate lang 3,90 % Zinsen aufs Tagesgeld – ohne Mindestanlage und auf Guthaben bis 250.000 €. Danach fällt der Satz auf derzeit 2,25 %. Genau dieser zweite Teil entscheidet darüber, ob sich das Angebot für euch lohnt. Wir haben nachgerechnet, was unterm Strich übrig bleibt und warum die eigene Festgeld-Anlage der Bank in einem Fall sogar mehr bringt.
Das Wichtigste in Kürze
Der Zins: 3,90 % für vier Monate garantiert, danach derzeit 2,25 % variabel.
Übers Jahr gerechnet: rund 2,80 %, wenn das Geld liegen bleibt. Der Deal lohnt sich also nur, wenn ihr nach vier Monaten umschichtet.
Bedingungen: keine Mindestanlage, verzinst wird Guthaben bis 250.000 €, Zinsgutschrift einmal jährlich zum 31. Dezember.
Neukunde: wer nach dem 30.08.2022 noch kein Bigbank-Tagesgeldkonto hatte.
Wichtig: estnische Einlagensicherung bis 100.000 €. Ein Freistellungsauftrag ist nicht möglich, die Zinsen müssen in die Steuererklärung.
Die Konditionen im Überblick
Was bringt das konkret?
Die Zahlen in der Tabelle gelten vor Steuern und für ein volles Jahr auf dem Konto – also vier Monate zum Aktionszins und acht Monate zum regulären Satz.
| Anlage | 4 Monate zu 3,90 % | 8 Monate zu 2,25 % | Zinsen im Jahr |
|---|---|---|---|
| 5.000 € | 65,00 € | 75,00 € | 140,00 € |
| 10.000 € | 130,00 € | 150,00 € | 280,00 € |
| 25.000 € | 325,00 € | 375,00 € | 700,00 € |
| 50.000 € | 650,00 € | 750,00 € | 1.400,00 € |
| 100.000 € | 1.300,00 € | 1.500,00 € | 2.800,00 € |
Eigene Berechnung, einfache Verzinsung ohne Zinseszins, vor Abgeltungssteuer. Der Satz nach vier Monaten ist variabel und kann sich ändern.
Der Haken: Was nach vier Monaten passiert
Hier liegt der Punkt, den Zinsvergleiche gern übergehen. Vier Monate zu 3,90 % und acht Monate zu 2,25 % ergeben über das erste Jahr gerechnet beim Tagesgeld einen Mischzins von rund 2,80 %. Das ist ordentlich, aber weit von der Schlagzeile entfernt.
Bigbank Tagesgeld: 3,90 % sind nur für vier Monate garantiert, danach gilt der variable Satz.
Mischzins = 4/12 × 3,90 % + 8/12 × 2,25 % = 2,80 %. Der Aktionszins gilt vier Monate ab Kontoeröffnung, danach greift der variable Zins (Stand: 19.10.2026).
Noch interessanter wird der Vergleich mit dem eigenen Haus: Bigbank zahlt auf Festgeld über zwölf Monate derzeit 3,40 %. Wer das Geld ohnehin ein Jahr liegen lassen will, bekommt dort also 0,60 Prozentpunkte mehr als beim Tagesgeld mit Aktionszins.
| Variante über 12 Monate | Zinssatz | Bei 10.000 € |
|---|---|---|
| Tagesgeld, Geld bleibt liegen | 2,80 % im Schnitt | 280,00 € |
| Festgeld 12 Monate bei Bigbank | 3,40 % | 340,00 € |
| Tagesgeld, nach 4 Monaten umschichten | 3,90 % plus Folgeangebot | 130,00 € in vier Monaten, danach offen |
Daraus folgt eine klare Empfehlung: Das Angebot ist etwas für alle, die Tagesgeld-Hopping betreiben. Vier Monate den Aktionszins mitnehmen, dann kündigen und zum nächsten Anbieter wechseln. Wer das Geld dagegen einfach liegen lässt, fährt mit einem Festgeld besser – notfalls beim selben Anbieter. Und wer jederzeit an sein Geld kommen muss, kauft sich mit dem Tagesgeld genau diese Flexibilität, zahlt dafür aber mit Rendite.
Noch ein Zeichen, dass Bewegung drin ist: Bis Mitte Oktober lag der Neukundenzins laut Bigbank noch bei 4,15 %. Er ist inzwischen auf 3,90 % gefallen. Der Satz für die Zeit danach ist ohnehin variabel und kann sich jederzeit ändern – in beide Richtungen.
Sicherheit und Steuern
Einlagensicherung
Bigbank AS sitzt in Tartu in Estland und ist in Deutschland seit 2009 als Direktbank aktiv. Es greift die estnische gesetzliche Einlagensicherung über den Tagatisfond, bis 100.000 € pro Person inklusive aufgelaufener Zinsen. Das entspricht dem EU-Standard, über den deutsche Banken hinaus gibt es aber keinen zusätzlichen Einlagensicherungsfonds.
Wichtig für Anleger mit größeren Summen: Verzinst wird zwar Guthaben bis 250.000 €, abgesichert sind aber nur 100.000 €. Alles darüber liegt im Ernstfall ohne Schutz auf dem Konto. Wer mehr parken will, sollte auf mehrere Banken verteilen.
Steuern: kein Freistellungsauftrag möglich
Das ist der zweite Punkt, den viele übersehen. Estland behält keine Quellensteuer ein, ihr bekommt die Zinsen also brutto ausgezahlt. Gleichzeitig nimmt Bigbank aber keinen Freistellungsauftrag und keine Nichtveranlagungsbescheinigung entgegen.
Praktisch heißt das: Ihr müsst die Zinsen selbst in der Steuererklärung angeben, in der Anlage KAP. Euer Sparerpauschbetrag von 1.000 € (2.000 € bei gemeinsamer Veranlagung) gilt natürlich weiter, ihr holt ihn euch nur über die Erklärung statt automatisch. Bigbank meldet die Erträge an die estnische Finanzverwaltung, die sie ans Bundeszentralamt für Steuern weitergibt – wer sie nicht angibt, fällt also auf.
Zur Einordnung: Beim Mischzins von 2,80 % ist der Sparerpauschbetrag von 1.000 € erst ab rund 35.700 € Anlagesumme ausgeschöpft. Wer weniger anlegt und keine anderen Kapitalerträge hat, zahlt auf diese Zinsen voraussichtlich gar keine Steuer.
So eröffnet ihr das Konto
- Online beantragen auf der Seite von Bigbank. Ihr braucht ein deutsches Girokonto auf euren Namen, über das Ein- und Auszahlungen laufen.
- Identifizieren. Das läuft über PostIdent oder Video-Ident der Deutschen Post. Haltet einen Personalausweis oder Reisepass bereit, der noch mindestens einen Monat gültig ist.
- Geld überweisen. Eine Mindestsumme gibt es nicht, verzinst wird ab dem ersten Euro.
- Termin notieren. Tragt euch das Ende der vier Monate in den Kalender ein. Danach greift der niedrigere Satz automatisch, eine Erinnerung von der Bank solltet ihr nicht erwarten.
Als Neukunde gilt, wer nach dem 30.08.2022 noch kein Bigbank-Tagesgeldkonto hatte. Ein früher gekündigtes Konto schließt euch vom Aktionszins aus.
Für wen lohnt sich das?
Passt, wenn …
- ihr regelmäßig zwischen Tagesgeldangeboten wechselt
- ihr euer Geld jederzeit verfügbar braucht und trotzdem Zinsen wollt
- ihr eine Summe unter 100.000 € parken möchtet
- euch eine Zeile mehr in der Steuererklärung nicht stört
Eher nicht, wenn …
- ihr das Geld ohnehin ein Jahr nicht braucht – dann bringt Festgeld mehr
- ihr Konten einmal eröffnet und dann vergesst – nach vier Monaten wird es unattraktiv
- ihr deutlich mehr als 100.000 € anlegen wollt
- ihr auf einen automatischen Freistellungsauftrag angewiesen seid
Häufige Fragen
Wie lange gilt der Zins von 3,90 %?
Vier Monate ab Kontoeröffnung, in dieser Zeit ist er garantiert. Danach gilt der reguläre variable Satz, derzeit 2,25 %.
Gibt es eine Mindest- oder Höchstanlage?
Eine Mindestanlage gibt es nicht. Verzinst wird Guthaben bis 250.000 €, über die estnische Einlagensicherung abgedeckt sind aber nur 100.000 € pro Person.
Wann bekomme ich die Zinsen?
Einmal jährlich zum 31. Dezember. Eine monatliche oder quartalsweise Gutschrift gibt es nicht, einen Zinseszinseffekt innerhalb des Jahres also auch nicht.
Kann ich einen Freistellungsauftrag stellen?
Nein. Bigbank nimmt weder Freistellungsaufträge noch Nichtveranlagungsbescheinigungen an. Die Zinsen gebt ihr in der Anlage KAP eurer Steuererklärung an.
Komme ich jederzeit an mein Geld?
Ja, es ist ein Tagesgeldkonto ohne Kündigungsfrist. Ausgezahlt wird auf das hinterlegte deutsche Referenzkonto.
Wie sicher ist eine estnische Bank?
Estland gehört zur EU und zur Eurozone, die Einlagensicherung folgt demselben EU-Standard wie in Deutschland: 100.000 € je Kunde und Bank, Auszahlung innerhalb von sieben Tagen. Einen zusätzlichen freiwilligen Sicherungsfonds wie bei vielen deutschen Banken gibt es nicht.
Fazit
3,90 % ohne Mindestanlage und bei täglicher Verfügbarkeit sind ein gutes Angebot – aber eben nur für vier Monate. Danach fällt der Satz auf 2,25 %, und der Mischzins von rund 2,80 % liegt unter dem, was dieselbe Bank für zwölf Monate Festgeld zahlt.
Unsere Empfehlung hängt deshalb an einer einzigen Frage: Seid ihr bereit, nach vier Monaten wieder umzuziehen? Wenn ja, greift zu und setzt euch sofort eine Erinnerung. Wenn nein, schaut euch stattdessen das Festgeld an – auch wenn 3,40 % auf dem Papier weniger beeindruckend aussehen.